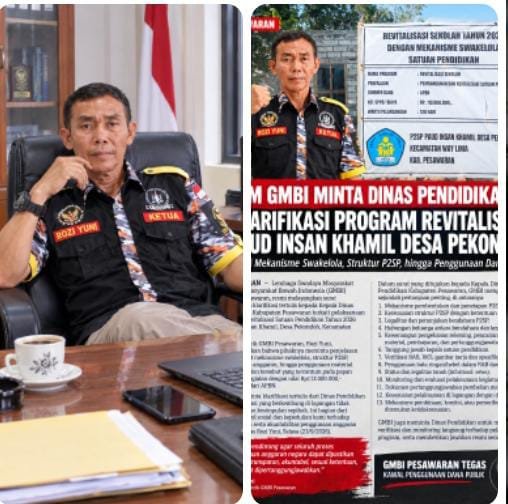
PESAWARAN — Pelaksanaan program Revitalisasi Satuan Pendidikan Tahun 2026 di PAUD Insan Khamil, Desa Pekondoh, Kecamatan Way Lima, Kabupaten Pesawaran, mulai mendapat sorotan. Di balik papan proyek yang mencantumkan mekanisme swakelola dan sumber dana APBN, muncul sejumlah pertanyaan mengenai mekanisme pengelolaan kegiatan hingga proses pembelanjaan.
Papan informasi di lokasi mencantumkan “Revitalisasi Sekolah Tahun 2026 dengan Mekanisme Swakelola”, sumber dana APBN, nilai Rp113 juta, serta waktu pelaksanaan 120 hari.
Namun, hasil konfirmasi Ketua LSM GMBI Distrik Pesawaran, Rozi Yuni, kepada pihak PAUD justru memunculkan sejumlah pertanyaan yang dinilai perlu dijelaskan secara terbuka.
Salah satunya mengenai bendahara P2SP yang disebut berasal dari luar Kecamatan Way Lima dan tidak memiliki keterkaitan langsung dengan sekolah.
Ketika dikonfirmasi mengenai hal tersebut, kepala PAUD menjelaskan bahwa bendahara P2SP tersebut masih memiliki hubungan keluarga atau merupakan saudaranya.
Persoalannya bukan semata-mata mengenai asal wilayah maupun hubungan keluarga. Pertanyaan yang lebih mendasar adalah bagaimana proses pembentukan P2SP dilakukan, siapa yang menetapkan kepengurusan, apa dasar penunjukan bendahara, dan apakah seluruhnya tercantum dalam dokumen resmi program revitalisasi.
Pertanyaan semakin mengemuka ketika Rozi Yuni meminta penjelasan mengenai mekanisme P2SP dan proses pembelanjaan material. Dalam konfirmasi tersebut, kepala PAUD disebut tidak mengetahui secara rinci mekanisme pembelanjaan yang dilakukan P2SP.
Kondisi ini menjadi perhatian karena program tersebut menggunakan mekanisme swakelola. Pelaksanaan kegiatan dan pengelolaan anggaran harus dapat ditelusuri serta dipertanggungjawabkan sesuai mekanisme yang ditetapkan.
Siapa yang mengendalikan pembelanjaan? Siapa yang melakukan pembayaran? Dari rekening siapa transaksi dilakukan? Dan siapa yang nantinya mempertanggungjawabkan penggunaan dana Rp113 juta tersebut?
Pertanyaan tersebut dinilai penting untuk dijawab secara terbuka agar tidak menimbulkan spekulasi mengenai pengelolaan program.
Rozi Yuni juga mengonfirmasi material yang digunakan dalam pembangunan, termasuk penggunaan bata ringan atau hebel.
Ketika ditanyakan mengenai penggunaan hebel, kepala PAUD memberikan penjelasan bahwa material tersebut boleh digunakan.
Namun, persoalannya tidak berhenti pada pertanyaan boleh atau tidak menggunakan hebel.
Yang perlu dipastikan adalah apakah material tersebut tercantum dalam RAB dan RKS, apakah spesifikasinya sesuai dengan dokumen perencanaan, serta apakah material yang dibeli dan digunakan benar-benar sesuai dengan anggaran yang dipertanggungjawabkan.
Jika terdapat perbedaan antara spesifikasi dalam dokumen dengan kondisi di lapangan, perlu diketahui dasar perubahan dan pihak yang memberikan persetujuan.
Karena itu, Rozi mendorong pihak terkait memeriksa RAB, RKS, gambar kerja, dokumen pembentukan P2SP, struktur kepengurusan, rekening kegiatan, nota pembelian, bukti pembayaran, hingga laporan pertanggungjawaban.
“Yang kami soroti bukan karena bendaharanya orang luar kecamatan atau karena masih saudara kepala PAUD. Itu harus dilihat dari aturan dan dokumennya. Tetapi ketika kepala PAUD sendiri tidak mengetahui secara rinci mekanisme pembelanjaan, sementara bendaharanya merupakan saudara, tentu wajar kalau kami meminta penjelasan lebih terbuka,” ujar Rozi.
Menurutnya, seluruh proses harus dapat ditelusuri dari awal sampai akhir. Siapa yang merencanakan, siapa yang memegang uang, siapa yang membelanjakan, siapa yang menerima barang, dan siapa yang membuat pertanggungjawaban harus jelas.
Terlebih program tersebut menggunakan dana APBN.
“Kalau semuanya sesuai ketentuan, buka dokumennya dan jelaskan mekanismenya. Jangan sampai yang terlihat hanya bangunannya, sementara proses pengelolaan anggarannya tidak diketahui pihak sekolah,” tegasnya.
Pihak P2SP, Kepala PAUD, Dinas Pendidikan Kabupaten Pesawaran maupun pihak terkait lainnya masih perlu memberikan penjelasan mengenai mekanisme pembentukan P2SP, penunjukan bendahara, pengelolaan anggaran, penggunaan material, serta pertanggungjawaban program revitalisasi tersebut.
Sebab, persoalan dalam program yang dibiayai APBN bukan sekadar apakah bangunan berdiri atau apakah hebel boleh digunakan. Yang jauh lebih penting adalah memastikan setiap rupiah yang dibelanjakan memiliki dasar, setiap proses memiliki dokumen, dan setiap pihak yang diberi kewenangan dapat mempertanggungjawabkannya.
About the Author